Conseguir empréstimo com nome negativado é desafiador, mas não impossível. Diversas fintechs e modalidades de crédito aceitam pessoas com restrições no CPF, embora com condições diferentes. Conheça as alternativas reais disponíveis em 2026 e os cuidados essenciais.
Por que é difícil conseguir crédito
Dívidas em atraso no SPC ou Serasa sinalizam alto risco de inadimplência para os bancos. Isso não fecha todas as portas, mas as opções disponíveis geralmente têm taxas mais elevadas e limites menores. A lógica é clara: maior risco requer maior compensação para o credor.
Opções de empréstimo para negativados
- Empréstimo com garantia de veículo: usando seu carro como garantia, consegue crédito mesmo negativado. Valores de até 90% do veículo com taxas menores.
- Empréstimo com garantia de imóvel: melhores taxas e maiores valores para quem tem imóvel quitado.
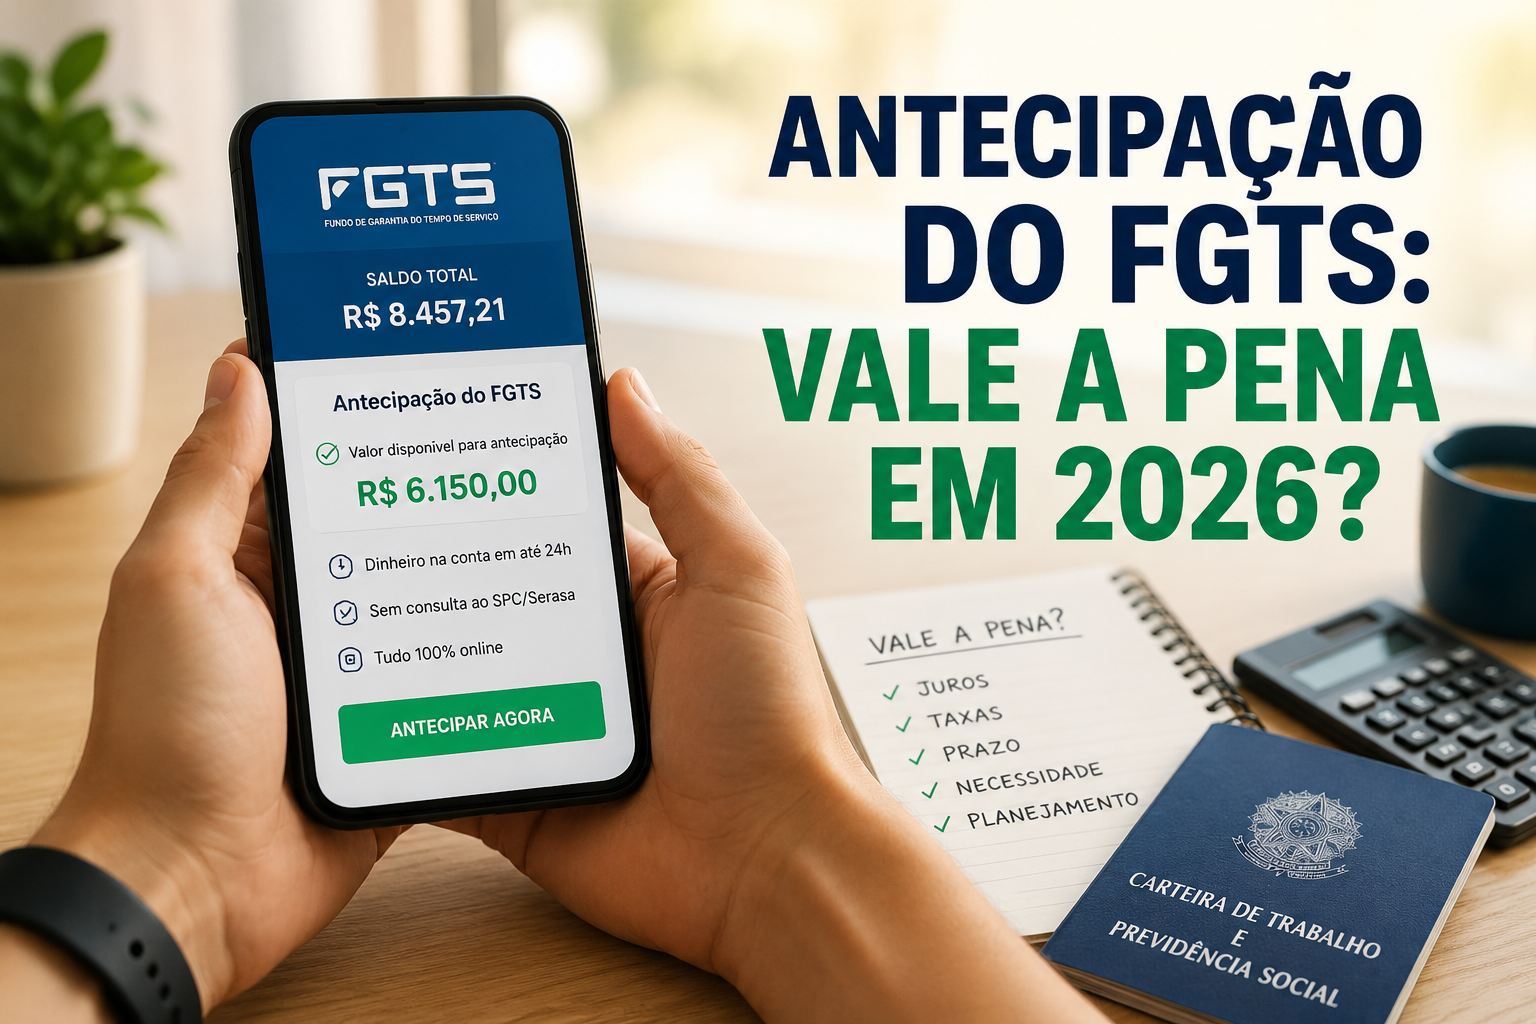
- Antecipação do FGTS: sem consulta ao SPC/Serasa. Uma das opções mais acessíveis para negativados com saldo no fundo.
- Consignado INSS: aposentados e pensionistas podem contratar mesmo com nome sujo, pois parcelas são descontadas do benefício.
- Fintechs de microcrédito: SuperSim, Moneyman e CashMe oferecem microcrédito com análise alternativa de risco.
Cuidados contra golpes
O mercado de crédito para negativados é alvo frequente de golpistas. Regra de ouro: nunca pague antecipadamente para liberar empréstimo. Nenhuma instituição legítima cobra taxas antes da liberação. Desconfie de taxas muito abaixo do mercado e sempre verifique se a empresa está registrada no Banco Central.
Alternativas ao empréstimo
Antes de pedir empréstimo, considere: negociação de dívidas com desconto (Serasa Limpa Nome oferece até 90% de desconto), venda de bens não utilizados, trabalho extra temporário ou renegociação direta com credores. Essas alternativas podem resolver o problema sem gerar novas dívidas.
Como sair da negativação
O caminho mais rápido é negociar as dívidas existentes. Após quitação, o nome é limpo em até 5 dias úteis. Com nome limpo, você terá acesso a crédito com taxas muito melhores, economizando significativamente em relação às opções disponíveis para negativados.