O Cenário do Endividamento no Brasil em 2026
Segundo dados recentes, mais de 70 milhões de brasileiros possuem algum tipo de dívida em atraso. Se você faz parte desse grupo, saiba que existem caminhos concretos para renegociar seus débitos e recuperar sua saúde financeira. O primeiro passo é entender sua situação atual.
Passo 1: Faça um Diagnóstico Completo
Antes de renegociar qualquer dívida, faz diferença saber exatamente quanto você deve, para quem e quais as condições:
- Consulte seu CPF nos birôs de crédito (Serasa, SPC, Boa Vista)
- Liste todas as dívidas: cartão de crédito, empréstimos, contas em atraso, financiamentos
- Anote o valor original, juros acumulados e valor atualizado de cada dívida
- Calcule sua renda líquida mensal e gastos fixos
- Determine quanto sobra para destinar ao pagamento de dívidas
Passo 2: Priorize suas Dívidas
Nem todas as dívidas são iguais. A ordem de prioridade deve considerar:
- Dívidas com garantia real: financiamento de imóvel ou veículo (risco de perder o bem)
- Cartão de crédito e cheque especial: as taxas de juros mais altas do mercado (até 400% ao ano)
- Empréstimos pessoais: juros moderados, mas podem virar bola de neve
- Contas de consumo: água, luz, telefone (podem gerar corte do serviço)
- Dívidas prescritas: com mais de 5 anos, podem ter caído do SPC/Serasa naturalmente
Passo 3: Conheça os Programas de Renegociação
Em 2026, diversos programas facilitam a renegociação de dívidas:
Desenrola Brasil
O programa federal continua ativo e oferece condições especiais para renegociação de dívidas de até R$ 20.000. Os descontos podem chegar a 96% do valor da dívida, com parcelamento em até 60 vezes.
Serasa Limpa Nome
A plataforma reúne ofertas de centenas de credores com descontos que variam de 50% a 99%. A renegociação pode ser feita 100% online, sem necessidade de ligações ou visitas presenciais.
Mutirões Estaduais
Procons estaduais organizam mutirões periódicos de renegociação com condições exclusivas. Consulte o Procon do seu estado para datas e participantes.
Passo 4: Negocie com Estratégia
Ao entrar em contato com credores, algumas dicas aumentam suas chances de conseguir boas condições:
- Tenha clareza do valor que pode pagar, não assuma parcelas que não cabem no orçamento
- Peça desconto no valor total e juros, credores preferem receber menos a não receber nada
- Priorize pagamento à vista com desconto máximo quando possível
- Solicite tudo por escrito antes de efetuar qualquer pagamento
- Nunca aceite a primeira proposta, sempre há margem para negociação
- Se a parcela não couber, proponha um valor que caiba e negocie o prazo
Passo 5: Evite Novas Dívidas
De nada adianta renegociar se o ciclo de endividamento se repetir. Para evitar recaídas:
- Crie um orçamento mensal e siga-o rigorosamente
- Monte uma reserva de emergência (comece com R$ 500 e vá aumentando)
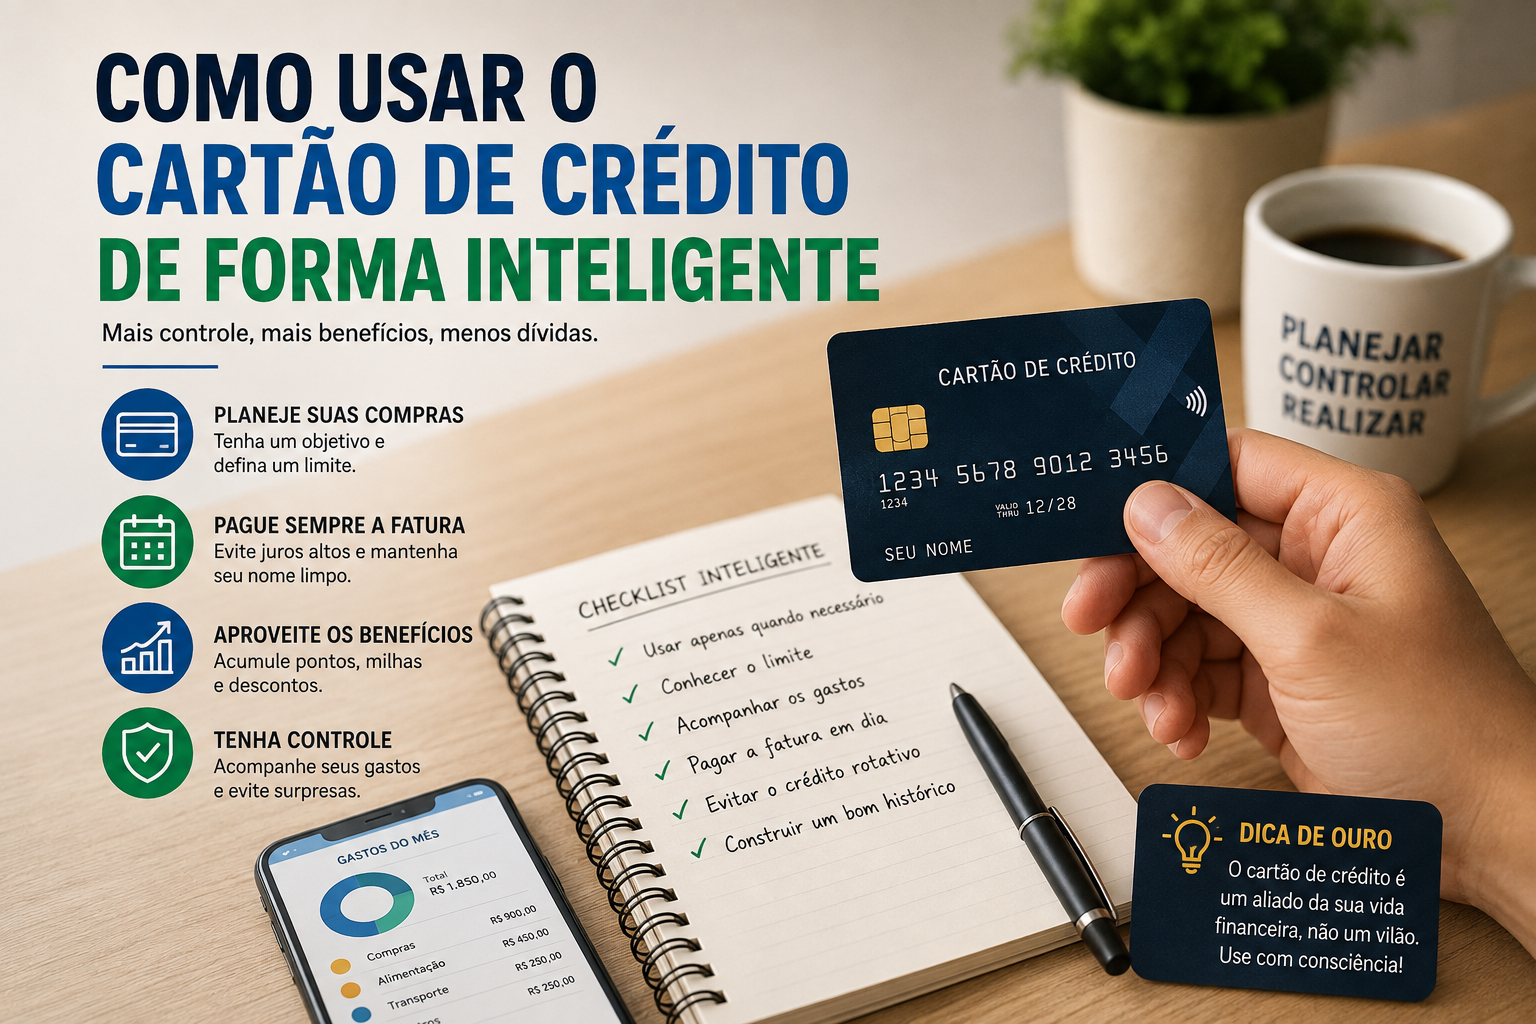
- Use cartão de crédito apenas para compras que pode pagar na fatura
- Evite parcelamentos desnecessários
- Busque fontes de renda extra enquanto quita as dívidas
Quando Buscar Ajuda Profissional
Se suas dívidas são complexas ou envolvem valores altos, considere buscar orientação de um consultor financeiro ou advogado especializado. Muitos Procons oferecem orientação gratuita, e existem ONGs como a Brasil Prev que auxiliam gratuitamente no planejamento financeiro.
Conclusão
Sair das dívidas é um processo que exige disciplina e planejamento, mas é absolutamente possível. Com os programas de renegociação disponíveis em 2026 e uma mudança de hábitos financeiros, milhões de brasileiros estão conseguindo limpar o nome e reconstruir sua vida financeira. O momento de começar é agora.