O cartão de crédito é uma ferramenta financeira poderosa quando usada com inteligência. Pode organizar gastos, gerar benefícios e facilitar compras. Mas usado de forma irresponsável, pode levar ao endividamento. Aprenda a usar o cartão como aliado.
Regras de ouro
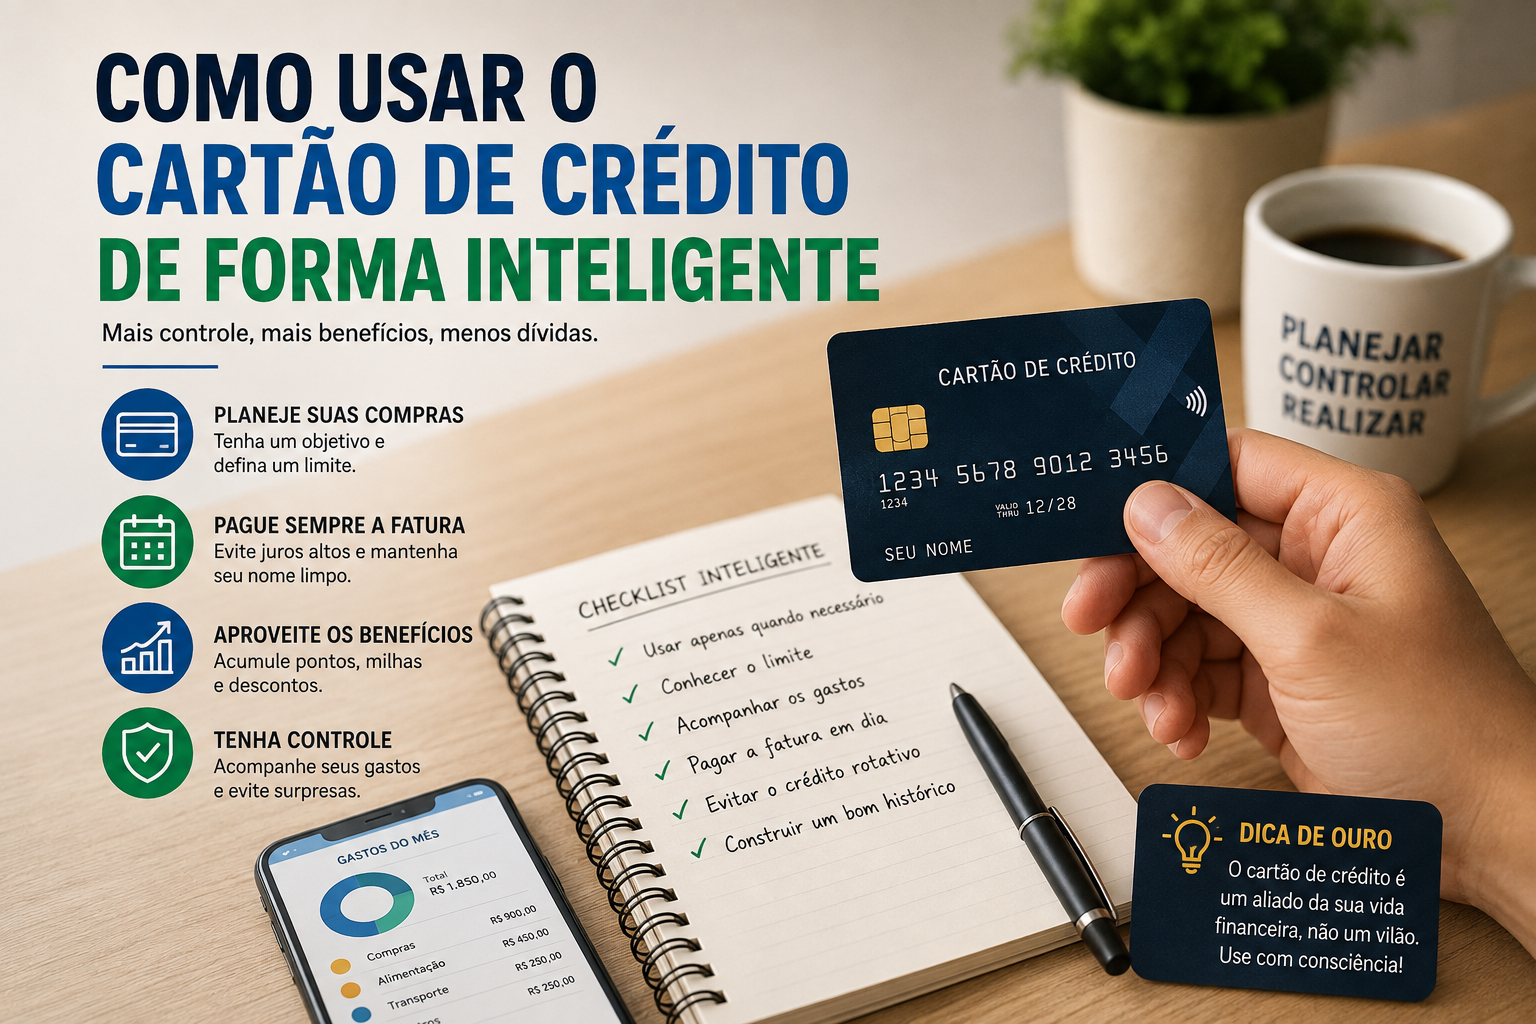
- 1. Pague sempre a fatura integral: juros do rotativo chegam a 15% ao mês. Pagar o mínimo é a armadilha mais cara do mercado financeiro.
- 2. Gaste apenas o que pode pagar: use o cartão como meio de pagamento, não como extensão da renda.
- 3. Controle em tempo real: ative notificações e revise gastos semanalmente pelo app.
Benefícios a aproveitar
Cashback em todas as compras. Acúmulo de pontos e milhas para viagens. Seguros inclusos (viagem, compra protegida). Parcelamento sem juros em compras grandes. Cartão virtual para segurança em compras online.
Parcelamento: quando vale
Parcelar sem juros é vantajoso quando o valor total não compromete as próximas faturas. Parcelar com juros quase nunca vale , as taxas do cartão são as mais altas do mercado. Se precisa parcelar com juros, um empréstimo pessoal provavelmente tem taxa menor.
Limite: quanto usar
Use no máximo 30% do seu limite disponível. Usar mais pode comprometer seu score de crédito e indicar dependência excessiva do crédito. Se você regularmente usa mais de 50% do limite, seu limite pode estar subdimensionado para seu estilo de vida.
Cartão como ferramenta de controle
Concentre todos os gastos variáveis no cartão para ter visão consolidada. Use a fatura como relatório mensal de despesas. Categorize gastos para identificar padrões. Apps de controle financeiro sincronizam automaticamente com o cartão.
Quando NÃO usar
Quando não consegue pagar a fatura integral. Para saques em caixa eletrônico (taxas altíssimas). Quando está emocionalmente vulnerável (compras por impulso). Quando o estabelecimento oferece desconto significativo para pagamento à vista ou Pix.