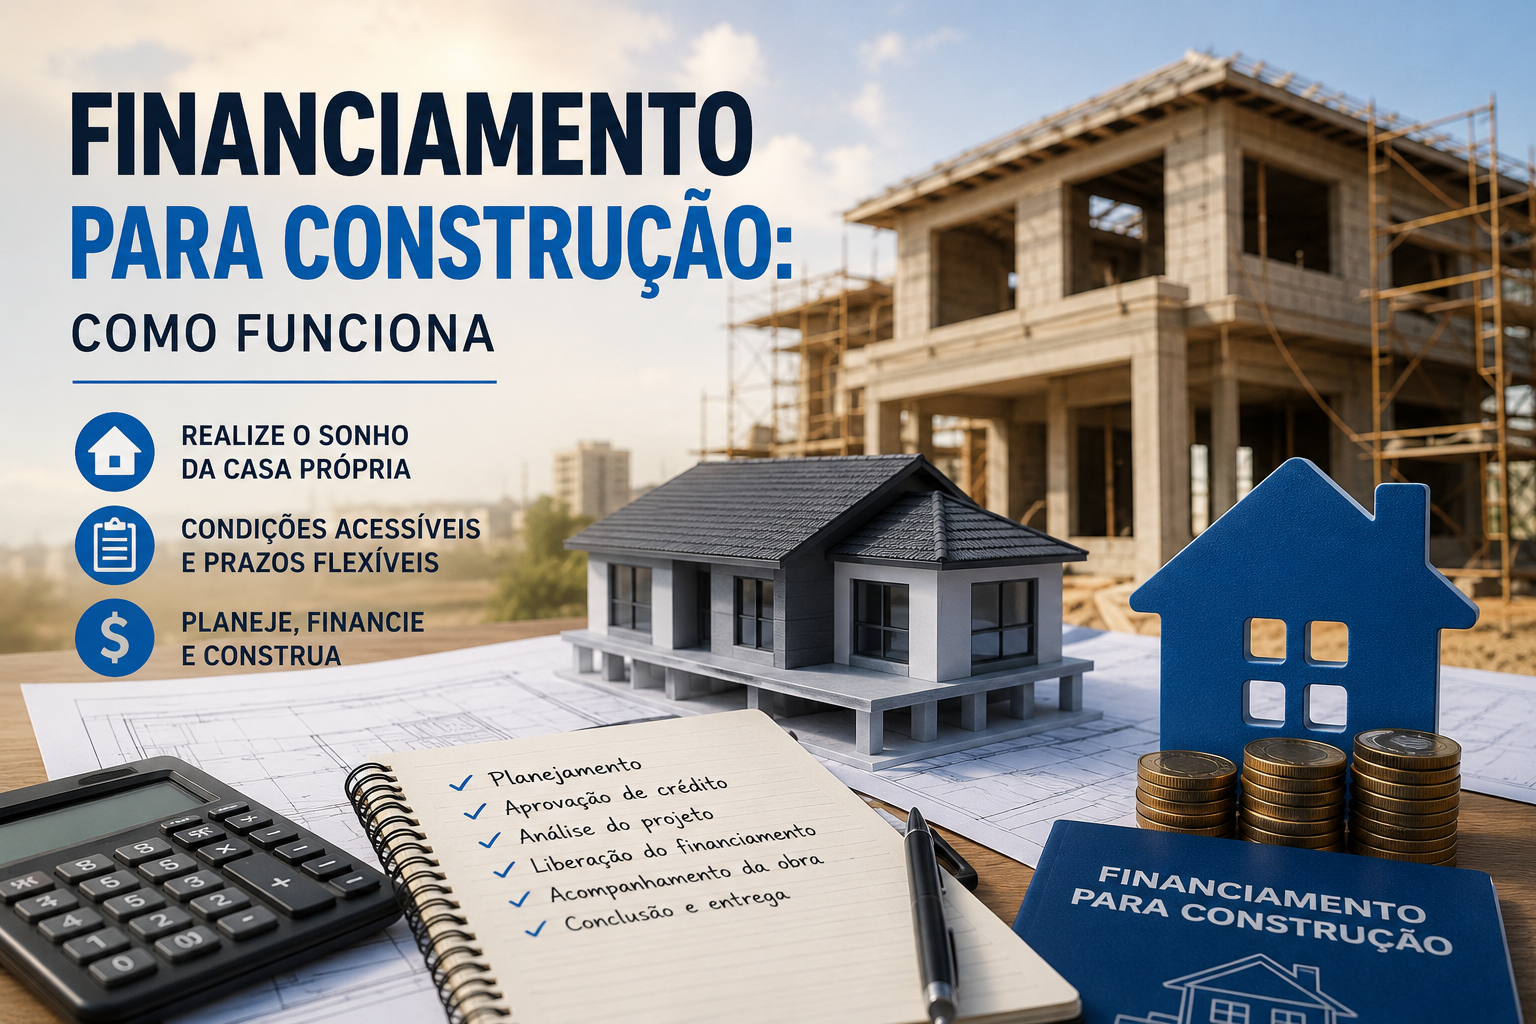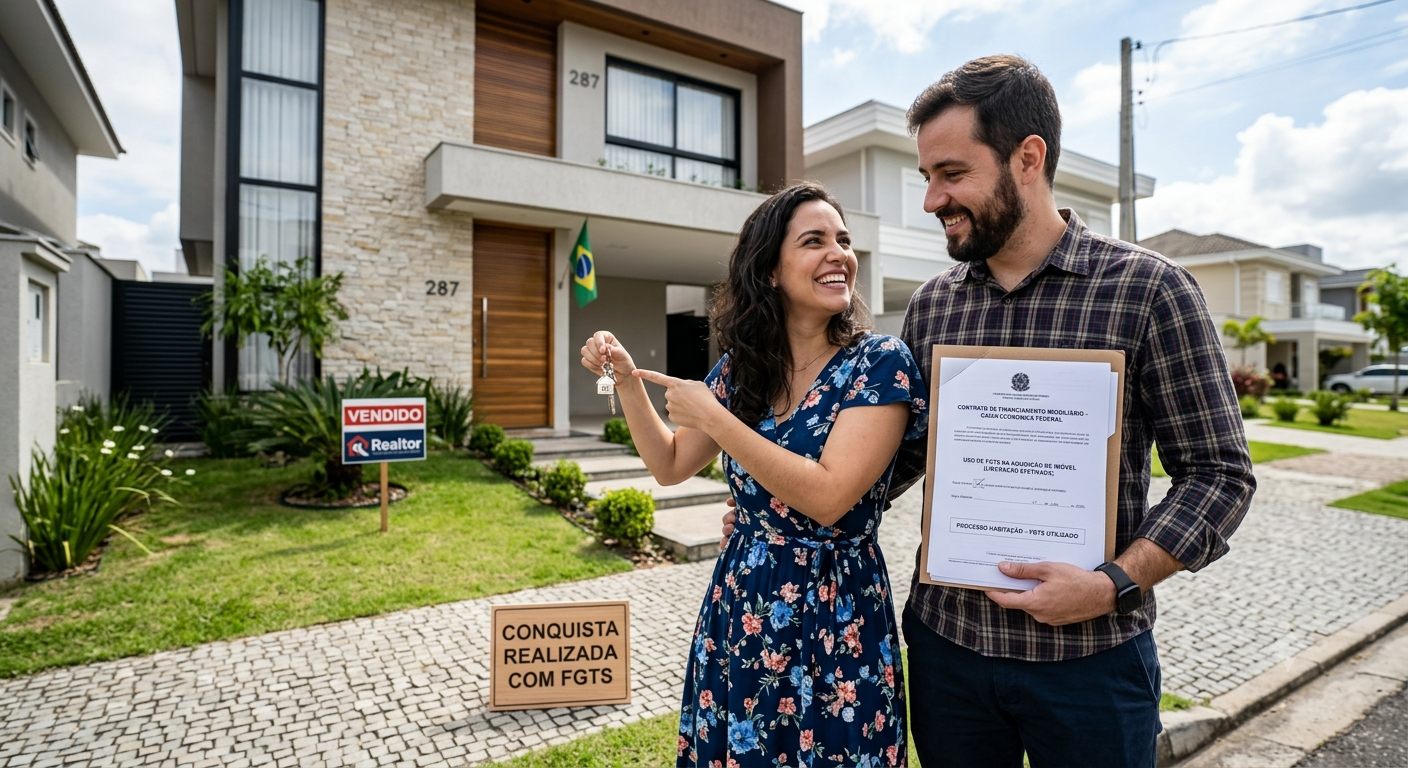
O FGTS é aliado essencial no financiamento imobiliário. Pode ser usado na entrada, amortização, pagamento de parcelas e liquidação. Conheça todas as formas de utilização e requisitos.
Formas de usar
- Entrada: compor parcial ou totalmente, reduzindo valor financiado.
- Amortização: a cada 2 anos, reduzindo prazo ou parcelas do saldo devedor.
- Parcelas: abater até 80% das parcelas por 12 meses consecutivos.
- Liquidação: quitar integralmente combinando com recursos próprios.
Requisitos
3 anos de FGTS (não consecutivos). Sem financiamento SFH ativo. Sem imóvel residencial na mesma cidade/região metropolitana. Imóvel residencial urbano até teto SFH. Cônjuges podem usar conjuntamente.
Quanto usar
100% do saldo. Contas de diferentes empregadores somadas. Cônjuges combinam. Verifique saldo no app FGTS antes de solicitar para planejamento adequado.
Como solicitar
No banco do financiamento. Carteira de trabalho, extrato FGTS, declaração de requisitos. Consulta à Caixa para verificar saldo e elegibilidade. Processo de 5-15 dias úteis.
Amortização bienal
Estratégia poderosa para reduzir custo total. Reduzir prazo gera maior economia pois diminui período de juros. Para R$ 300.000 em 30 anos, amortizações bienais de R$ 20.000 podem reduzir prazo em 10 anos e economizar R$ 100.000+ em juros. É a melhor forma de usar o FGTS após a compra.
FGTS Futuro
Depósitos futuros complementam renda na análise, aumentando valor financiável. Risco: em demissão, depósitos param. Avalie estabilidade do emprego. Ferramenta poderosa com riscos que devem ser compreendidos antes da adesão.