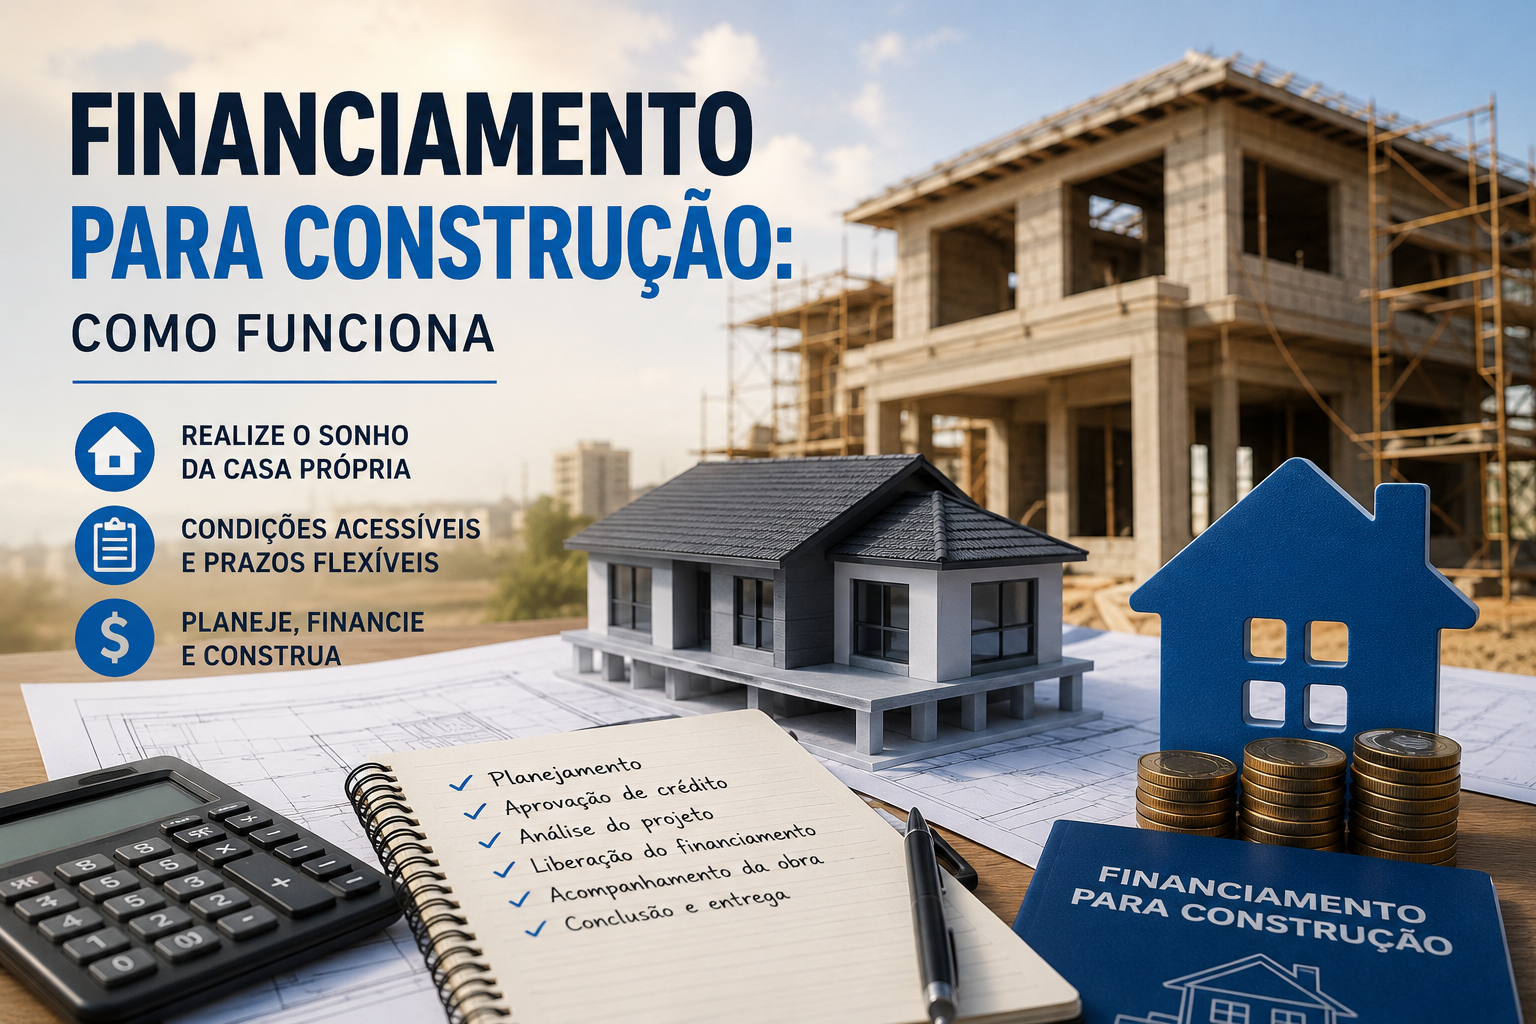
Construir do zero é viável com financiamento específico que libera recursos conforme a obra avança. Conheça requisitos, etapas e bancos que oferecem essa modalidade.
Como funciona
Banco libera valor em etapas conforme cronograma. Engenheiro vistoria cada fase. Garante aplicação correta dos recursos. Diferente do financiamento de imóvel pronto por exigir acompanhamento contínuo.
Requisitos
- Terreno próprio: quitado, com matrícula regular.
- Projeto aprovado: pela prefeitura com alvará de construção.
- Orçamento: cronograma físico-financeiro detalhado por etapa.
- Responsável técnico: engenheiro/arquiteto registrado CREA/CAU.
Bancos
Caixa lidera com recursos FGTS e condições especiais para menor renda. BB, Bradesco e Itaú também oferecem. Compare taxas: pequenas diferenças geram grande impacto em financiamentos longos.
Etapas de liberação
4-6 etapas: fundação, estrutura, alvenaria, instalações, acabamento. Vistoria obrigatória entre etapas. Atraso ou desacordo pode suspender liberação. Planejamento rigoroso é essencial.
Custos e prazos
Taxas de 4,5-10%/ano. Construção em 24-36 meses. Pagamento em até 35 anos após conclusão. Durante obra, paga-se apenas juros sobre valor já liberado, aliviando o orçamento.
Vantagens
Personalização total, economia de 20-40% vs pronto, valorização do terreno. Exige envolvimento e tolerância a imprevistos. Contrate gestor de obras se não puder acompanhar pessoalmente. A satisfação de personalizar cada detalhe compensa o esforço adicional.