A entrada é o maior desafio para financiar imóvel, representando 20-30% do valor. Existem estratégias inteligentes para reunir esse montante sem comprometer sua segurança financeira.
Quanto preciso
Bancos financiam até 80%: para imóvel de R$ 300.000, entrada de R$ 60.000. Custos adicionais (ITBI, cartório, avaliação, taxas) somam R$ 15.000-20.000. Planeje 25-30% do valor total do imóvel para cobrir tudo.
Fontes
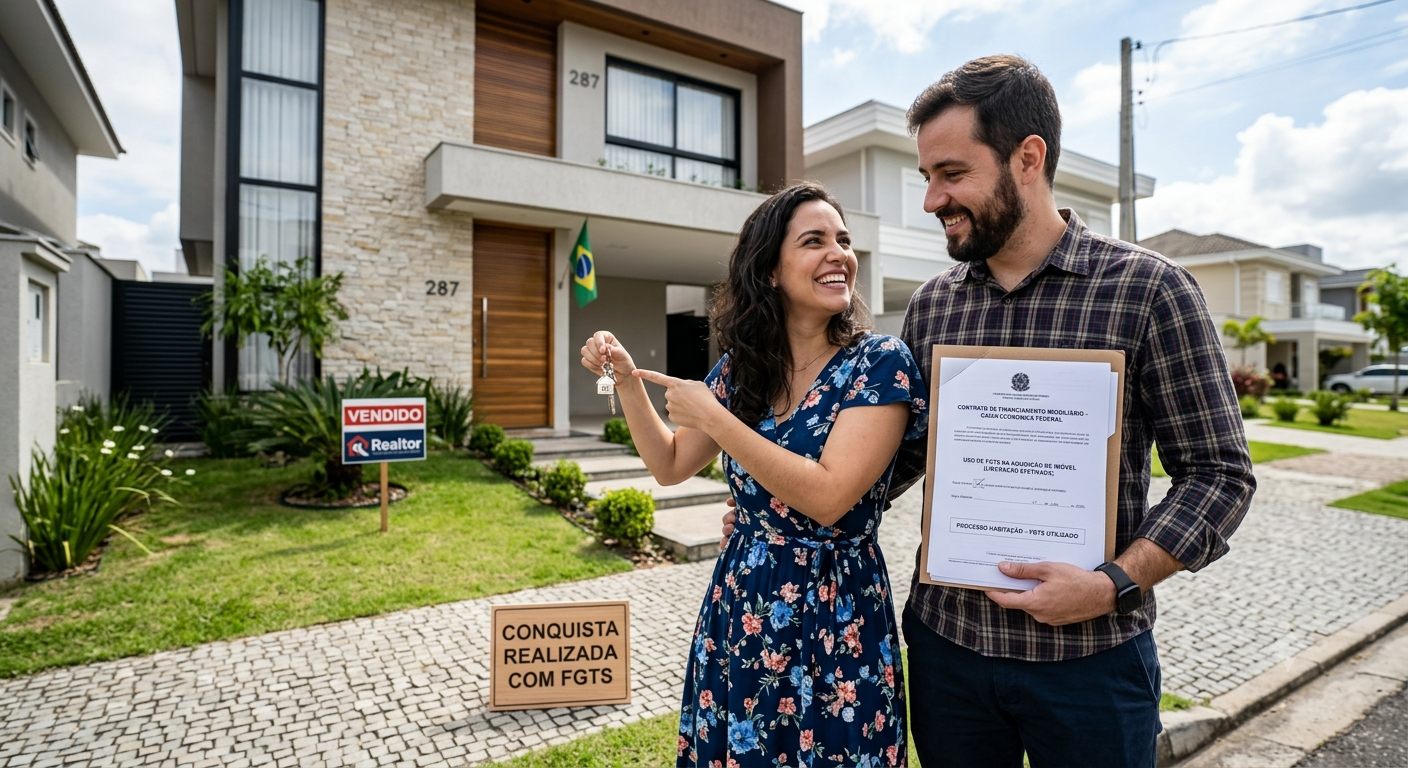
- FGTS: uso integral para imóveis até R$ 1,5 milhão. Forma mais comum.
- Poupança planejada: CDBs e Tesouro Direto por 2-3 anos.
- Consórcio: carta de crédito como entrada.
- Venda de bens: veículo ou patrimônio para complementar.
- Subsídios: MCMV oferece até R$ 55.000 para renda até R$ 8.000.
FGTS na entrada
Requisitos: 3 anos de FGTS, sem financiamento SFH ativo, sem imóvel na mesma cidade. Cônjuges somam saldos. Valor transferido diretamente para operação.
Estratégias
Meta e prazo definidos. R$ 60.000 em 3 anos = R$ 1.667/mês. Automatize poupança. Redirecione 13°, férias e restituição IR. Rendimentos aceleram acúmulo. Disciplina mensal é mais eficaz que aportes esporádicos grandes.
Entrada maior compensa?
Sempre. 30% em vez de 20% reduz saldo financiado, parcelas e custo total. Pode gerar taxas menores. Economia de longo prazo justifica o esforço adicional de poupar mais antes de comprar.
Cuidados
Nunca use toda a reserva de emergência. Mantenha 6 meses de despesas. Considere custos de mudança, mobília, condomínio e manutenção no planejamento além das parcelas do financiamento.